
Kaldvík:
Katrín Oddsdóttir skrifaði:
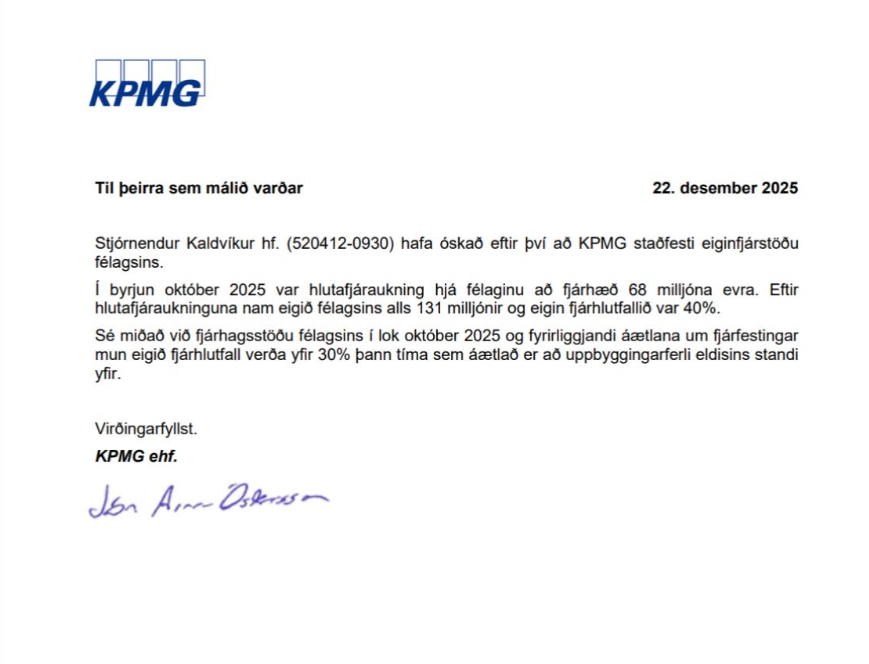
Þetta skjal virðist MAST hafa lagt til grundvallar um fjàrhagsstöðu Kaldvíkur þegar rekstrarleyfi til Kaldvíkur var veitt til sjókvíaeldis í Seyðisfirði.
Í lögum um fiskeldi segir um umsókn um rekstrarleyfi:
„Umsókn skal einnig fylgja áætlun um fjármögnun mannvirkja og annars búnaðar, ásamt staðfestingu um a.m.k. 30% eigin fjármögnun eldisins, rekstraráætlun sem sýnir m.a. uppbyggingarferil eldis, öflun hrogna og seiða og leyfi til mannvirkjagerðar, svo og önnur gögn sem Matvælastofnun eru nauðsynleg til að meta hvort skilyrði til útgáfu rekstrarleyfis séu fyrir hendi.“
Það er að mínu mati augljóst brot á rannsóknarreglu að leggja þetta skjal til grundvallar þess að ofangreint skilyrði sér fyrir hendi. Ekki aðeins af því skjalið byggir á fjárhagsstöðu í fortíð sem er verulega spes.
Við þetta bætist einnig að þessi fátæklega orðaða yfirlýsingin er um ársgömul þegar leyfið er veitt.
Athygli vekur að bréfið frá KPMG staðfestir stöðu félagsins m.v. fjárhagsstöðu í lok október 2025, en bréfið er dagsett undir lok desember. Samkvæmt endurskoðuðum ársreikningi félagsins frá 2025 var eiginfjárstaða félagsins um 112m evra og um 35% í árslok. Eigið fé lækkaði því um u.þ.b. 19m evra á einum ársfjórðungi, sem er ca. jafnmikið og fyrstu níu mánuði 2025. Sé litið til þróunar árið 2026 nam tap samstæðunnar á fyrri helmingi 2026 um 42m evra, þar af um 37m evra á fyrsta ársfjórðungi, sem er meira en allt tap ársins 2025 (um 40m evra). Árið 2025 féllu um 95% af tapi samstæðunnar á dótturfélagið og mér fróðara fólk í fjármálum segir afar ósennilegt að það verði ekki staðan aftur. Einnig þykir mínum álitsgjöfum afar ólíklegt að eiginfjárhlutfall félagsins hafi verið yfir 30% þegar leyfið var gefið út.
Endurskoðandinn gerir það að sérstöku umfjöllunarefni sínu í bréfinu að eiginfjárhlutfall verði yfir 30% þann tíma sem áætlað er uppbyggingarferli eldisins standi yfir, sem virðist leitt af 2. mgr. 8. gr. laganna, en það var augljóslega ekki staðan við útgáfu leyfisins, og mjög líklega ekki staðan miklu fyrr. Sé litið til síðustu ára í rekstri félagsins var eiginfjárhlutfall 20% í árslok 2022 og 23% í árslok 2023 skv. ársreikningum félagsins.
Þó er það þannig að þegar leyfið er gefið út þá liggur fyrir endurskoðaður ársreikningur félagsins vegna 2025 (skilað inn 30. júlí 2026) og Q1 árshlutakynning, og Q2 árshlutareikningur (dags. 27. ágúst 2026), og ætti að hafa verið fyrirséð fyrir MAST af þessum skjölum að þessi staðfesting endurskoðanda frá því í desember 2025 var í besta falli úrelt við útgáfu leyfisins, nema MAST telji það einfaldlega ekki skipta máli, þ.e. að það dugi þeim bara að eiginfjárstaðan hafi verið ca. yfir 30% eftir að MAST kallaði eftir staðfestingu hennar.
Stöðugur fréttaflutningur af slæmri fjárhagsstöðu Kaldvíkur hefur verið í fréttum undanfarið og ákveðið afrek finnst mér ef Matvælastofnun missti alfarið af honum.
Rannsóknarregla kveður á um að stjórnvald skuli sjá til þess að mál sé nægjanlega upplýst áður en ákvörðun er tekin í því.
Að mínu mati brást MAST jafnframt að rannsóknarhlutverki sínu í samhengi við þær eiginfjárkröfur sem gerðar eru í lögunum, en MAST hefur skýra heimild í 2. mgr. 8. gr. til þess að óska eftir hvaða gögnum sem er sem nauðsynleg eru til að meta hvort skilyrði til útgáfu rekstarleyfis séu fyrir hendi.
Kaldvík sjálf gaf út yfirlýsingu (sjá hlekk í athugasemd) um bága fjárhagsstöðu nú 1. október en þar segir:
„As at 30 September 2026, the Company was not in compliance with the minimum liquidity covenant and the requirement to adjust the available amount under its revolving credit facility. The lenders have agreed to waive these requirements until and including 25 October 2026.“
Mér finnst merkilegt að fjölmiðlar hafi ekki fjallað um þetta.
Fúskið verður að enda. Sjáumst sem allra flest á mótmælum á Austurvelli/Seyðisfirði 11. október klukkan 15!
