
Jóhann Þorvarðarson skrifar:
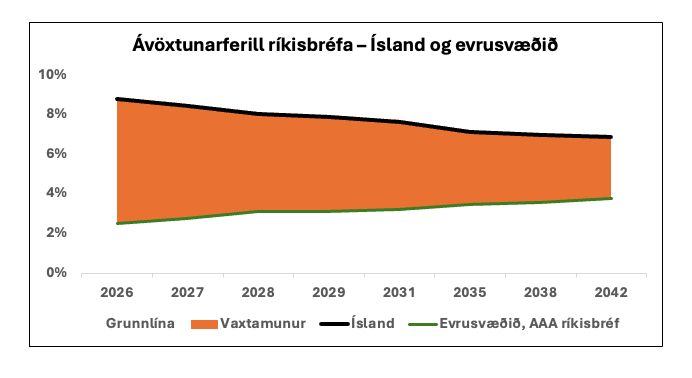
Fjárhæðin jafngildir um 88% af áætluðum útgjöldum ríkisins á næsta ári. Samkvæmt útreikningum sem byggja á myndinni væri mögulegt að spara fjárhæðina á 16 til 17 ára tímabili ef Ísland nyti sambærilegra lánskjara og ríki á evrusvæðinu.
Svarta línan sýnir ávöxtunarkröfu íslenskra ríkisbréfa en græna línan ávöxtunarferil ríkisbréfa á evrusvæðinu. Vaxtamunurinn er síðan svæðið á milli línanna.
…og óstöðugleika
í hagstjórn.
Innlendar skuldir ríkissjóðs nema í dag tæplega 2.000 milljörðum króna og ef vaxtamunurinn er lagður til grundvallar yfir líftíma skuldanna næmi uppsafnaður viðbótarvaxtarkostnaður ríkissjóðs um 1.502 milljörðum króna, að öllu öðru óbreyttu.
Á ársgrundvelli væri fjárhæðin 88 milljarðar króna, en vaxtabyrði ríkisins er áætluð 155 milljarðar króna á næsta ári. Það setur stærð fjárhæðarinnar í skýrt samhengi og undirstrikar að með evru væri bæði lánsfjárþörf ríkisins og vaxtabyrði miklu lægri en ella.
Þessi fjárhæð endurspeglar þann aukna skuldakostnað sem rekja má til samspils íslensku krónunnar, gjaldmiðlaáhættu, smæðar markaðarins og óstöðugleika í hagstjórn.
Þótt deila megi um vægi einstakra þátta verður ekki um það deilt að vextir íslenska ríkisins hafa verið umtalsvert meiri en í ríkjum evrusvæðisins. Með evruaðild hyrfi gjaldmiðlaáhætta, Ísland yrði hluti af stærsta skuldabréfamarkaði heims og þeir þættir sem valda íslensku vaxtaálagi myndu að mestu leyti heyra sögunni til.
Þegar litið er til allra skulda hagkerfisins, en ekki aðeins skulda ríkissjóðs, verður myndin enn dekkri. Það er því gríðarlega mikið undir að Ísland verði aðili að evrusvæðinu.
